建設も管理も、住まいのことはすべて”SRT”へ
賃貸管理・リフォーム・清掃まで、
SRTコーポレーションがワンストップでサポートします。
オーナー様には、安心・安全・効率的な管理サービスをご提供し、
資産価値の維持・向上をお手伝い。
入居者様には、快適で理想の住まいをご提案。
「相談だけでもしたい」「物件を見たい」
「管理や修繕について詳しく知りたい」という方も大歓迎です。
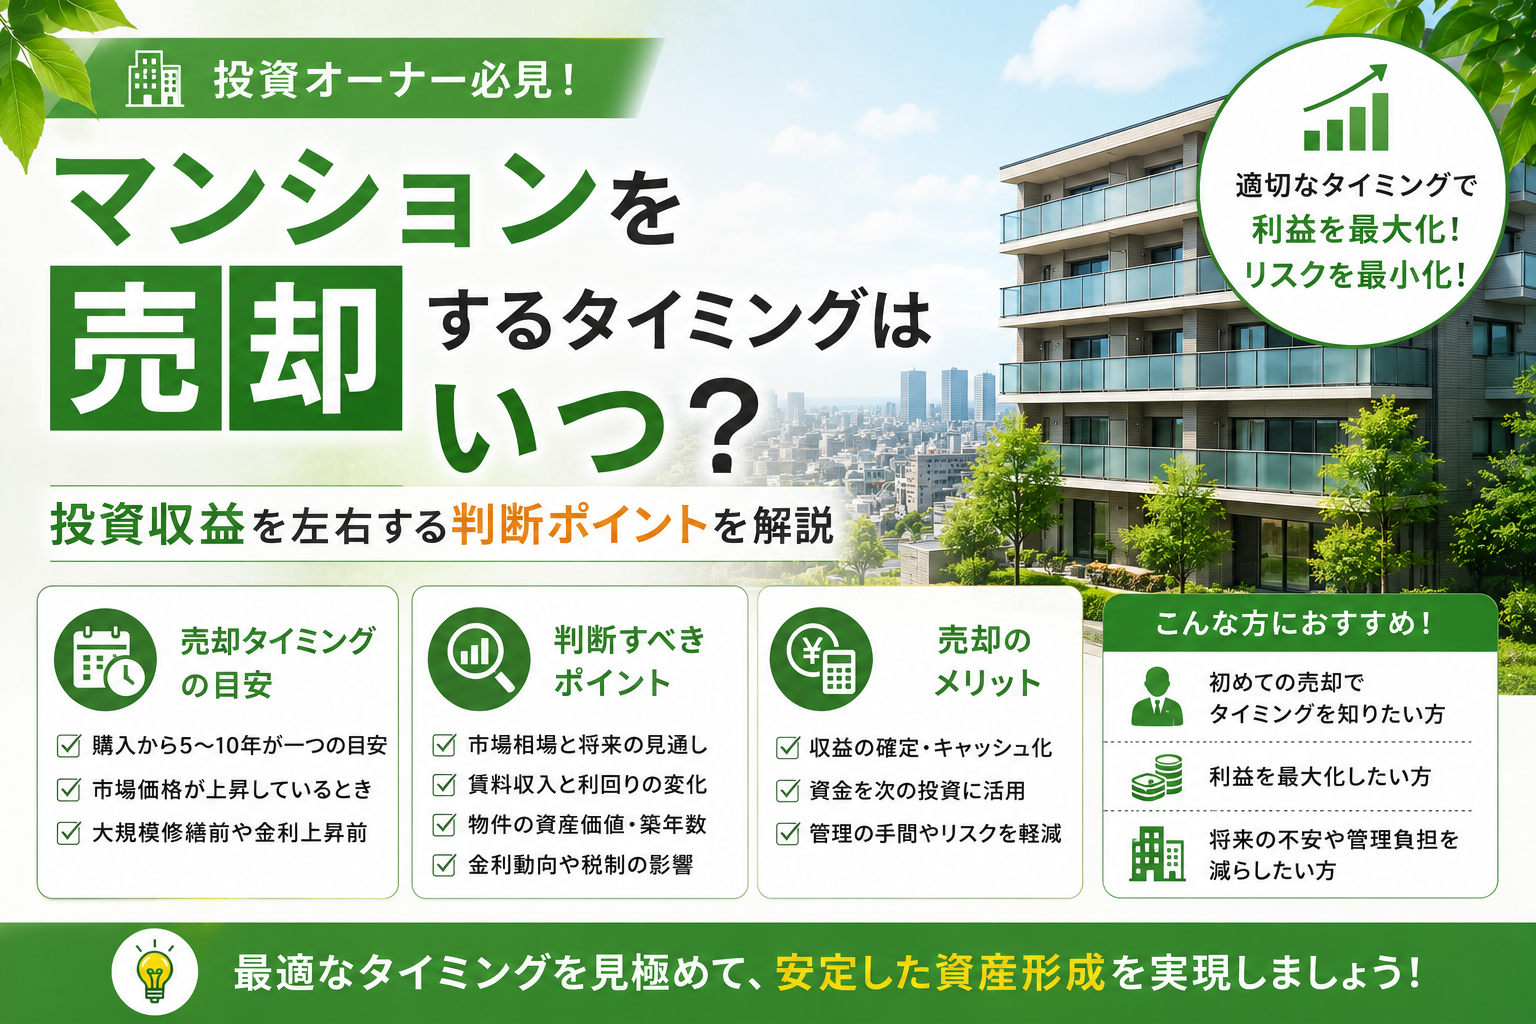
マンション経営を行う上で、「いつ売却するか」という判断は、投資全体の成否を左右する重要な決定です。ただ、多くのオーナーは「家賃収入が続く限り持ち続ける」という思考に陥りやすく、結果的に売却タイミングを逃してしまいます。実は、マンションを売却するタイミングは、経済環境・物件の状態・個人の事情など複数の要因を総合的に判断して決めるべきものです。本記事では、マンションを売却するタイミングについて、データと根拠に基づいた判断基準を投資家向けに解説します。
▶ 土地活用のご相談・お問い合わせはこちら
マンション経営に興味があるなら、まず数字で確かめてください
売却時期を誤ると、数百万円の損失が生まれることもあります。今のマンション市況で売却すべきなのか、それとも保有を続けるべきなのか。SRTコーポレーションが収益シミュレーションも含めて無料でご説明します。まずはお気軽にご相談ください。
お電話・メール・フォームでのご相談も歓迎しています
マンションを売却するタイミングは、経済全体の金利環境に大きく影響されます。金利が上昇する局面では買い手が減少し、売却価格が下がりやすくなるため、金利が低い時期に売却することが有利です。
買い手の購買力は金利に直結します。金利が1%上昇すると、同じ物件でも買い手が借り入れられる金額は大きく減少します。例えば、3,000万円の物件を35年ローンで購入する場合、金利が1%から2%に上昇すると月々の返済額は約3万円上昇します。これにより「その価格では買えない」と判断する買い手が増え、売却価格の下降圧力が生まれます。
日本銀行のマイナス金利政策が続いていた2015~2023年は、低金利環境で買い手が活発でした。しかし、2024年以降の金利上昇局面では、同じ条件の物件でも売却価格が低下するか、売却期間が長期化する傾向が見られます。
不動産市場は景気と連動します。景気が良好な時期は、企業の収益が増え、給与や賞与が上がり、購買力が高まります。この時期に不動産を売却すれば、より高い価格で売れる可能性があります。一方、景気後退局面では、買い手の購買力が低下し、売却価格が下がります。
京都・関西エリアでは、観光需要の変動が賃貸市場に影響を与えます。インバウンド需要が高い時期は、短期賃貸や民泊需要も活発で、マンションの収益性も高まります。この好況期に売却すれば、より有利な条件で売却できる可能性があります。
築年数が経つほど、物件の売却価格は低下します。ただし、築年数による価格低下のペースは一定ではなく、特定の時期に急速に下がる傾向があります。これを理解することで、売却タイミングを最適化できます。
新築から約20年が経つと、マンションは「旧耐震基準」と「新耐震基準」の区別がつき、買い手が極端に減少します。さらに、築20年を超えると、主要な設備(給水管、排水管、外壁など)の大規模修繕が必要になり始め、買い手は修繕費のリスクを懸念します。結果として、売却価格が30~50%低下することは珍しくありません。
したがって、築15~20年の段階で売却することで、価格低下を最小限に抑えられます。特に、修繕が必要になる直前のタイミングは、買い手にとって「修繕が不要な状態の物件」という判断につながり、売却価格が高くなる傾向があります。
日本の税制では、鉄筋コンクリート造のマンションの法定耐用年数は47年です。ただし、実務上は築30年を超えると、購入者の多くが「建物に価値がない」と判断し、土地値での評価に切り替わります。この段階での売却は、ほぼ土地価格のみの収益になります。
首都圏と異なり、京都・関西エリアでは土地価格が限定的なため、築30年を大きく超えた物件の売却は、投資効率が著しく低下します。新築から30年以内に売却することが、投資リターンを最大化する現実的な指標になります。
マンション経営の収支に大きなインパクトを与えるのが「大規模修繕」です。修繕工事が必要になる時期を見極め、その前に売却することで、修繕費を負担せず、売却益を確保できます。
マンション経営における大規模修繕は通常、以下のタイミングで必要になります:
これらの修繕工事は、オーナー負担で実施する必要があります。特に給排水管の更新は、区分所有者全体で費用を分担する「大規模修繕積立金」の対象になり、1戸あたり数百万円の負担が生じる場合もあります。
修繕が必要になる直前に売却する場合と、修繕後に売却する場合を比較してみましょう。
【パターン①:築15年時点で売却】
【パターン②:築25年時点で売却(修繕後)】
実際には市況や借入返済の有無によって結果は異なりますが、上記のように「修繕前売却」と「修繕後保有」がほぼ同等の結果になることが多いのです。重要なのは、修繕工事による手間・リスク・資金負担を回避できる点です。
純粋な投資判断だけでなく、オーナー個人の人生段階や資金需要も、売却タイミングの重要な判断要素になります。
相続税の計算では、不動産は「路線価」(実際の売却価格より低い評価額)で評価されます。例えば、実際の売却価格が2,000万円でも、相続税評価額は1,400万円になる場合があります。相続人が複数いる場合、現物分割が困難になるマンションは、相続税纬増による争いのタネになります。
生前にマンションを売却して現金化しておくことで、相続税を軽減し、相続人間での分割を容易にできます。特に65歳~75歳の段階で、相続が見込まれる場合は、売却による現金化を検討する価値があります。
人生の後半戦では、想定外の資金需要が生じることがあります。医療費、介護費、配偶者の医療費、あるいは他の事業への投資資金が必要になった場合、マンション売却は重要な資金源になります。
ただし、急速に資金が必要な場合、通常より低い価格での売却を強いられることがあります。事前に売却を検討し、市場環境が悪くない時期に売却を実行することで、より有利な条件での売却が可能になります。
多くのマンションオーナーは、「家賃収入が続く限り持ち続けたい」という心理を持っています。しかし、投資の本質は「総資産をいかに最大化するか」です。家賃収入が減少し、修繕費が増加する局面では、むしろ売却して現金化し、より良い投資機会へ資金をシフトすることが正しい判断かもしれません。
感情ではなく、データと根拠に基づいて「売却という選択肢」を検討することが、真の投資家としての姿勢です。
売却タイミングを判断するには、実際にいくら手元に残るのかを正確に計算することが重要です。売却価格から差し引くべき費用を見落とすと、期待したリターンが得られません。
マンション売却時には、以下の費用が発生します:
売却手取り金 = 売却価格 – 仲介手数料 – 譲渡所得税 – 登記費用 – その他諸費用
例えば、2,000万円で売却する場合:
売却価格の約18%が手数料と税金で消える計算です。この実態を理解した上で、「売却時期は本当に今なのか」を判断することが重要です。
譲渡所得税は「売却価格 – 取得価格 – 媒介手数料」で算出されます。取得時の領収書や契約書が残っていると、正確な取得費を証明でき、税負担を最小化できます。一方、記録がない場合は「売却価格の5%」を取得費として計算されるため、税負担が大きくなります。
売却を検討する段階で、取得時の書類を確認し、税理士に相談することをお勧めします。
SRTコーポレーションにお問い合わせいただく中で多いご相談をQ&A形式でまとめました。
マンションを売却するタイミングは、経済環境・物件の築年数・修繕時期・個人の資金需要など、複数の要因を総合的に判断して決めるべきです。感情的な「保有継続」ではなく、データと根拠に基づいた戦略的な判断が、投資リターンを最大化します。
マンションを売却するタイミングについて「数字で判断したい」という思いが、投資家としての正しい選択につながります。京都・関西エリアの市場環境と、あなたの物件の実際の価値を理解することから始めましょう。
▶ 土地活用のご相談・お問い合わせはこちら
マンション経営に興味があるなら、まず数字で確かめてください
売却時期を誤ると、数百万円の損失が生まれることもあります。今のマンション市況で売却すべきなのか、それとも保有を続けるべきなのか。SRTコーポレーションが収益シミュレーションも含めて無料でご説明します。まずはお気軽にご相談ください。
お電話・メール・フォームでのご相談も歓迎しています